股权投资机构如何穿越周期:从资本猎手到价值园丁的转型逻辑
2024年一季度,中国股权投资市场新募集基金数量同比下降约18%,投资案例数同比减少近三成。这组来自清科研究中心的数字,折射出行业正在经历的深度调整。当潮水退去,一个根本性问题浮出水面:股权投资机构的核心竞争力究竟来自何处?是募资规模、退出回报,还是对产业的理解深度?
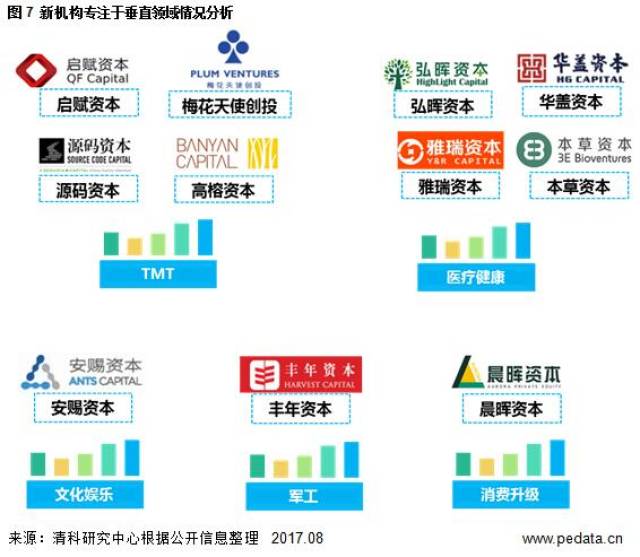
光耀创投在长期实践中观察到,真正穿越周期的机构,往往不是那些追逐风口的"资本猎手",而是深耕特定赛道的"价值园丁"。本文从行业数据出发,拆解股权投资机构的生存逻辑与进化路径。
一、行业格局重塑:从规模竞赛到专业分工
中国证券投资基金业协会数据显示,截至2024年6月,存续私募股权、创业投资基金管理人约1.2万家,管理规模超14万亿元。但头部效应愈发显著——管理规模前10%的机构,管理了行业近七成的资金。与此同时,大量中小机构面临"募资难、投资难、退出难"的三重挤压。
这种分化并非偶然。过去十年,许多股权投资机构的策略高度同质化:追逐Pre-IPO项目、依赖一二级市场价差套利。但随着注册制全面落地、IPO节奏阶段性收紧,这种模式的生存空间急剧收窄。行业正在从"关系驱动"转向"研究驱动",从"广撒网"转向"深扎根"。
以教育科技领域为例,2021年"双减"政策后,大量机构迅速撤离。但光耀创投等专注该赛道的股权投资机构却选择逆势布局职业教育与教育信息化。教育部数据显示,2023年职业教育市场规模突破8000亿元,年复合增长率保持在12%以上。那些提前研究政策走向、理解产业底层逻辑的机构,反而在低谷期捕获了优质资产。
二、投资逻辑进化:从财务投资到产业赋能
传统股权投资机构的盈利模型相对简单:低价进入、高价退出。但在当前市场环境下,单纯依靠估值差的空间越来越小。清科研究中心报告指出,2023年股权投资项目的平均持有周期已延长至4.7年,较五年前增加近一年。这意味着,机构必须在持有期内真正帮助企业成长。
光耀创投在实践中形成的"三阶赋能"框架具有一定参考价值:
- 战略校准阶段:帮助企业梳理商业模式,明确核心指标。例如在天使轮融资阶段,重点不是给钱,而是帮助创始人建立可验证的增长假设。
- 资源链接阶段:利用机构已投项目网络,促成产业链上下游合作。一家教育SaaS企业通过机构引荐,成功对接三家职业教育院校,当年营收增长240%。
- 资本规划阶段:提前12-18个月规划后续融资节奏,避免企业因资金链断裂而被迫低价融资。
这种"投后管理前置化"的做法,正在成为头部股权投资机构的标配。红杉中国、高瓴创投等机构近年纷纷扩充投后团队,比例已从过去的1:10提升至1:3。光耀创投集团同样将投后服务能力视为核心竞争力,其项目孵化平台已累计为被投企业提供超过2000小时的专项辅导。
三、退出路径多元化:打破IPO依赖症
长期以来,A股IPO是股权投资机构最主要的退出渠道。但2023年A股IPO过会率降至约85%,且节奏明显放缓。与此同时,S基金(二手份额转让基金)交易规模突破500亿元,并购退出案例数同比增长37%。
成熟的股权投资机构正在构建"IPO+并购+S基金"的多元化退出矩阵。以教育项目投资为例,由于A股对教育类企业上市限制较多,许多机构转向港股或美股退出,或通过被上市公司并购实现退出。光耀创投在2023年完成的三个退出案例中,两个通过并购实现,一个通过老股转让完成,平均IRR仍保持在18%以上。
值得注意的是,退出策略需要前置到投资决策阶段。在签署投资协议时,就要明确回购条款、优先清算权、共同出售权等保护性条款。这要求股权投资机构不仅要有产业判断力,还要具备扎实的法律与交易结构设计能力。
四、未来展望:做时间的朋友,更要做产业的内行
中国股权投资行业正在经历从"青春期"到"成年期"的转变。管理规模不再是唯一标尺,DPI(投入资本分红率)和IRR(内部收益率)成为LP考核的核心指标。那些能够持续创造超额收益的股权投资机构,无一例外都具备两个特征:一是对特定产业有超越市场的认知深度,二是具备系统化的投后赋能能力。
对于创业投资公司而言,未来的竞争不是谁投得更快,而是谁看得更准、帮得更多。正如光耀创投所践行的理念:真正的价值投资,是在企业最需要的时候给予资本,更给予方向。当资本退潮,裸泳者现,而那些深耕产业的股权投资机构,终将在周期更迭中收获时间的复利。